İşletme Kârlılığı: Ciro Artarken Kâr Neden Düşer?
Levent Alaca · Yayın: 09.11.2026 · Yönetim ve strateji danışmanlığı
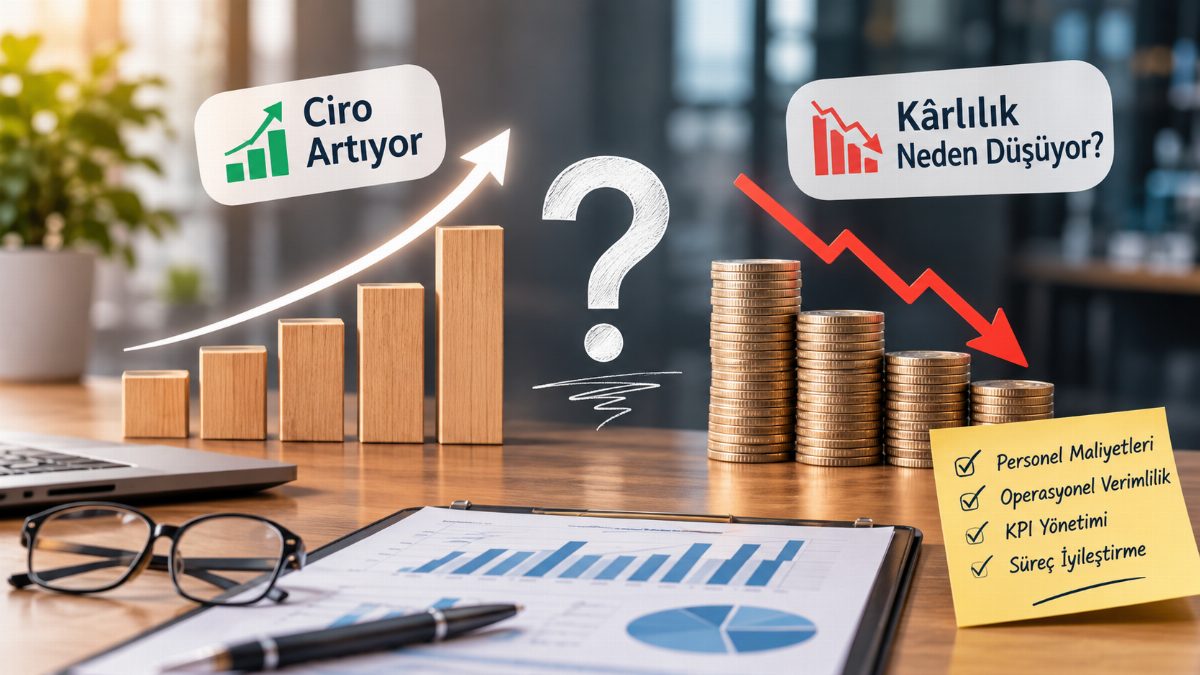
İşletme kârlılığı, yalnızca satışların artmasıyla sağlanmaz. Bir işletmenin cirosu yükselirken kârlılığı düşebilir. Bunun temel nedenleri arasında kontrolsüz personel maliyetleri, operasyonel verimsizlikler, şubeler arasındaki performans farklılıkları ve etkin yönetilmeyen KPI'lar yer alır. Peki, işletmenizin büyümesine rağmen kârlılığınızı sınırlayan bu sorunları nasıl tespit edebilirsiniz?
Bir işletmenin cirosunun artması, her zaman daha başarılı olduğu anlamına gelmez.
Satışlar yükselirken kârlılık yerinde sayıyor, hatta düşüyorsa işletmenin büyümesi göründüğü kadar sağlıklı olmayabilir.
Bunun temel nedeni çoğu zaman satış eksikliği değil; büyümenin arkasında biriken operasyonel verimsizliklerdir.
15 yılı aşkın perakende, hizmet, üretim ve operasyon yönetimi deneyimimde gördüğüm önemli bir gerçek var: İşletmeler bazen daha fazla satış yapmak için çabalarken mevcut kaynaklarını ne kadar verimli kullandıklarını gözden kaçırıyor.
Peki, ciro artarken kârlılığı aşağı çeken temel problemler neler?
1. Personel maliyetlerinin satış hacmiyle uyumsuz olması
Personel sayısının artması her zaman verimliliğin arttığı anlamına gelmez.
Önemli olan, doğru sayıda çalışanın doğru zamanda ve doğru iş yüküyle konumlandırılmasıdır.
Örneğin satış hacmi belirli dönemlerde düşerken personel planlaması aynı seviyede kalıyorsa çalışan başına üretkenlik azalır ve personel maliyetinin ciro içindeki payı yükselir.
Takip edilmesi gereken göstergeler:
- Personel maliyeti / Ciro
- Çalışan başına ciro
- Saatlik iş gücü verimliliği
- Fazla mesai maliyeti
2. Şubeler arasındaki performans farklılıklarının analiz edilmemesi
Birden fazla şubesi olan işletmelerde aynı ciro hedefini belirlemek, her zaman doğru yönetim yaklaşımı değildir.
Lokasyon, müşteri trafiği, çalışma saatleri, mağaza büyüklüğü ve operasyonel koşullar farklı sonuçlar doğurur.
Önemli olan yalnızca hangi şubenin daha fazla satış yaptığı değil, hangi şubenin kaynaklarını daha verimli kullanarak daha yüksek katkı sağladığıdır.
Şubeler arası performans karşılaştırmaları, iyileştirme fırsatlarının ortaya çıkarılmasını sağlar.
3. İndirim ve kampanyaların gerçek kârlılık etkisinin ölçülmemesi
Ciroyu artıran her kampanya işletmeye aynı oranda değer kazandırmaz.
İndirimler satış hacmini yükseltirken brüt kâr marjını düşürebilir. Kampanyanın stok, personel ve operasyon maliyetleri de hesaba katılmadığında satış başarısı yanlış yorumlanabilir.
Bu nedenle kampanyaları yalnızca ciro artışıyla değil, brüt kâr katkısı ve yatırım getirisiyle değerlendirmek gerekir.
4. Operasyonel süreçlerdeki görünmeyen kayıplar
Gereksiz iş adımları, tekrar eden işlemler, hatalı planlama, beklemeler ve kaynakların verimsiz kullanılması tek tek küçük kayıplar gibi görünebilir.
Ancak bu kayıplar zaman içinde ciddi maliyetlere dönüşür.
Süreçleri analiz etmek, iş akışındaki darboğazları belirlemek ve gereksiz adımları ortadan kaldırmak sürdürülebilir verimlilik için kritik öneme sahiptir.
5. KPI'ların takip edilmesine rağmen doğru yorumlanmaması
Birçok işletme düzenli raporlar hazırlar. Ancak rapor üretmek ile veriden doğru yönetim kararı çıkarmak aynı şey değildir.
Örneğin personel maliyet oranının yükseldiğini görmek tek başına yeterli değildir.
Asıl sorulması gerekenler şunlardır:
- Maliyet artışının temel nedeni nedir?
- Satış hacmi mi düştü, personel sayısı mı arttı?
- İş gücü kapasitesi doğru kullanılıyor mu?
- Sorun belirli şubelerde mi yoğunlaşıyor?
- Hangi aksiyon ne kadar finansal katkı sağlayabilir?
KPI yönetiminin gerçek değeri, göstergeleri izlemekten değil, bu göstergelerin arkasındaki nedenleri anlayarak doğru aksiyonu almaktan gelir.
Peki işletmeler nereden başlamalı?
Benim önerim, öncelikle mevcut performansın bütünsel olarak değerlendirilmesidir.
- Satış, maliyet ve bütçe verilerini birlikte inceleyin.
- Şube veya iş birimi bazında performans farklılıklarını belirleyin.
- Personel verimliliğini ölçülebilir göstergelerle değerlendirin.
- Sorunların temel nedenlerini araştırın.
- Finansal etkisi en yüksek iyileştirme alanlarını önceliklendirin.
- Her aksiyon için ölçülebilir hedef ve takip göstergesi belirleyin.
Sonuç: Daha fazla çalışmak değil, kaynakları daha verimli kullanmak
LC Waikiki'de 25 mağaza ve 2.000'den fazla çalışandan oluşan bir operasyonu yönetirken maliyet optimizasyonu ve süreç iyileştirme çalışmalarına odaklandım. Bu çalışmalar kapsamında yıllık 2 milyon doların üzerinde tasarruf ve personel maliyetlerinde %12,5 iyileşme sağladım.
Bu deneyim bana önemli bir yönetim prensibini gösterdi:
Sürdürülebilir büyüme, yalnızca daha fazla satış yapmakla değil, mevcut kaynaklardan daha yüksek değer üretmekle mümkündür.
İşletmenizde ciro artışına rağmen kârlılık ve verimlilik hedeflerinize ulaşamıyorsanız, çözüm yeni maliyetler üstlenmeden önce mevcut operasyonunuzu doğru analiz etmek olabilir.
Sizce işletmelerde kârlılığı en fazla etkileyen sorun hangisi: personel maliyetleri, operasyonel verimsizlikler, yanlış KPI yönetimi yoksa kontrolsüz büyüme?
İşletme kârlılığı Maliyet optimizasyonu Operasyonel verimlilik Personel maliyetleri Personel verimliliği
Bu yazı uzmanın kendi görüş ve deneyimidir.